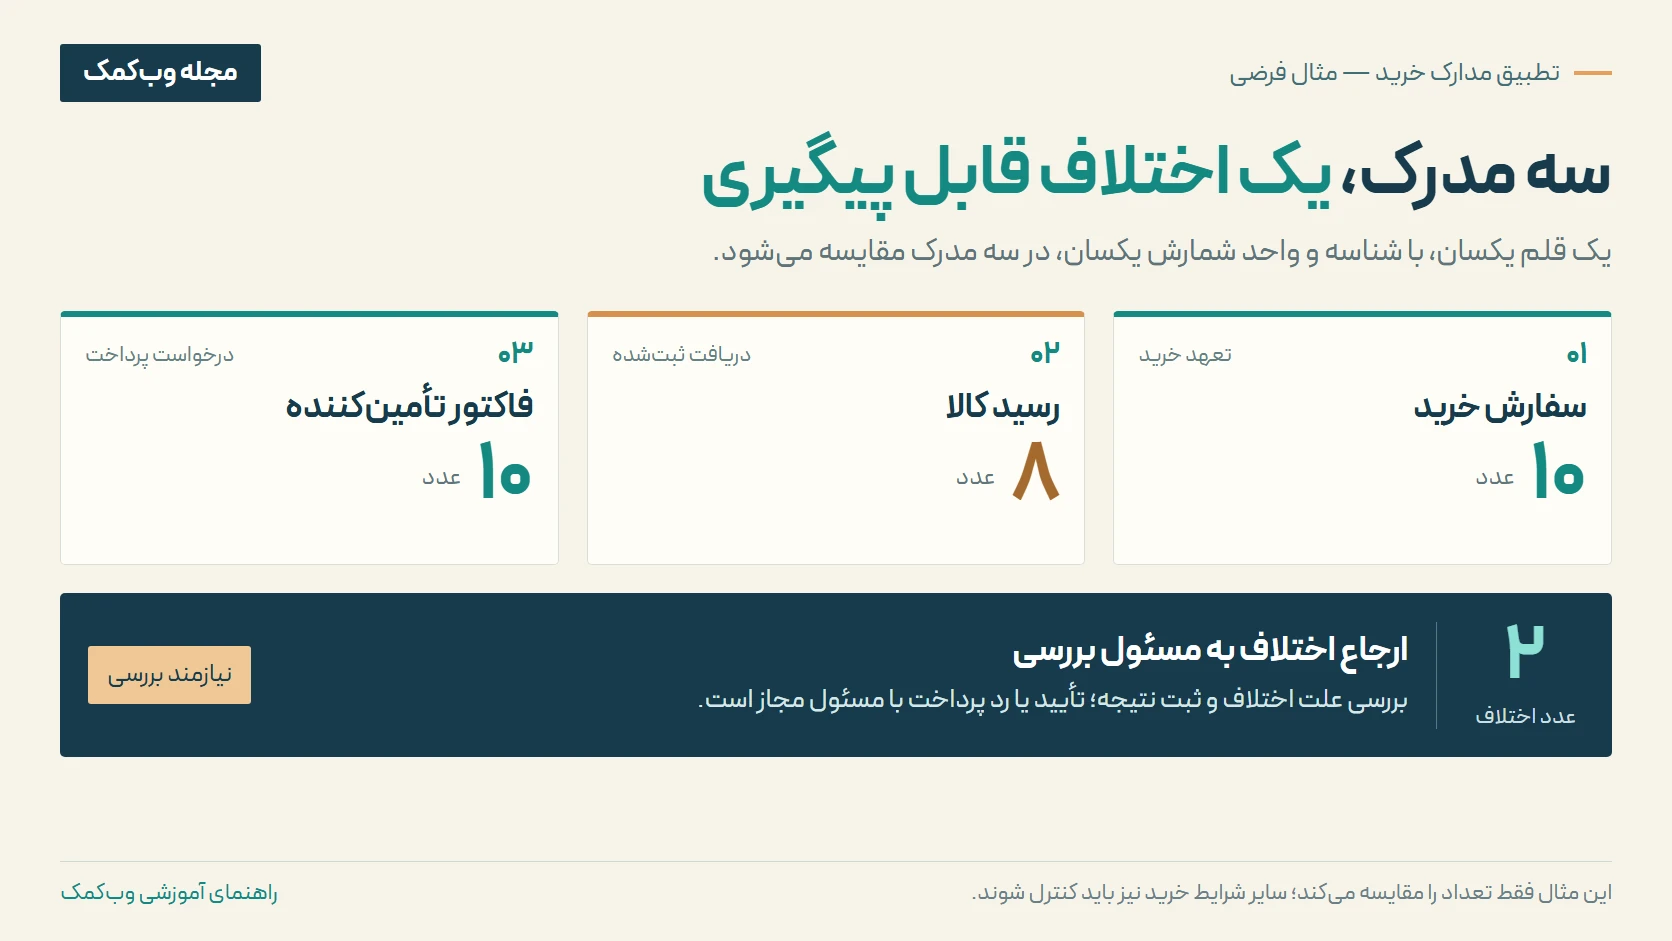
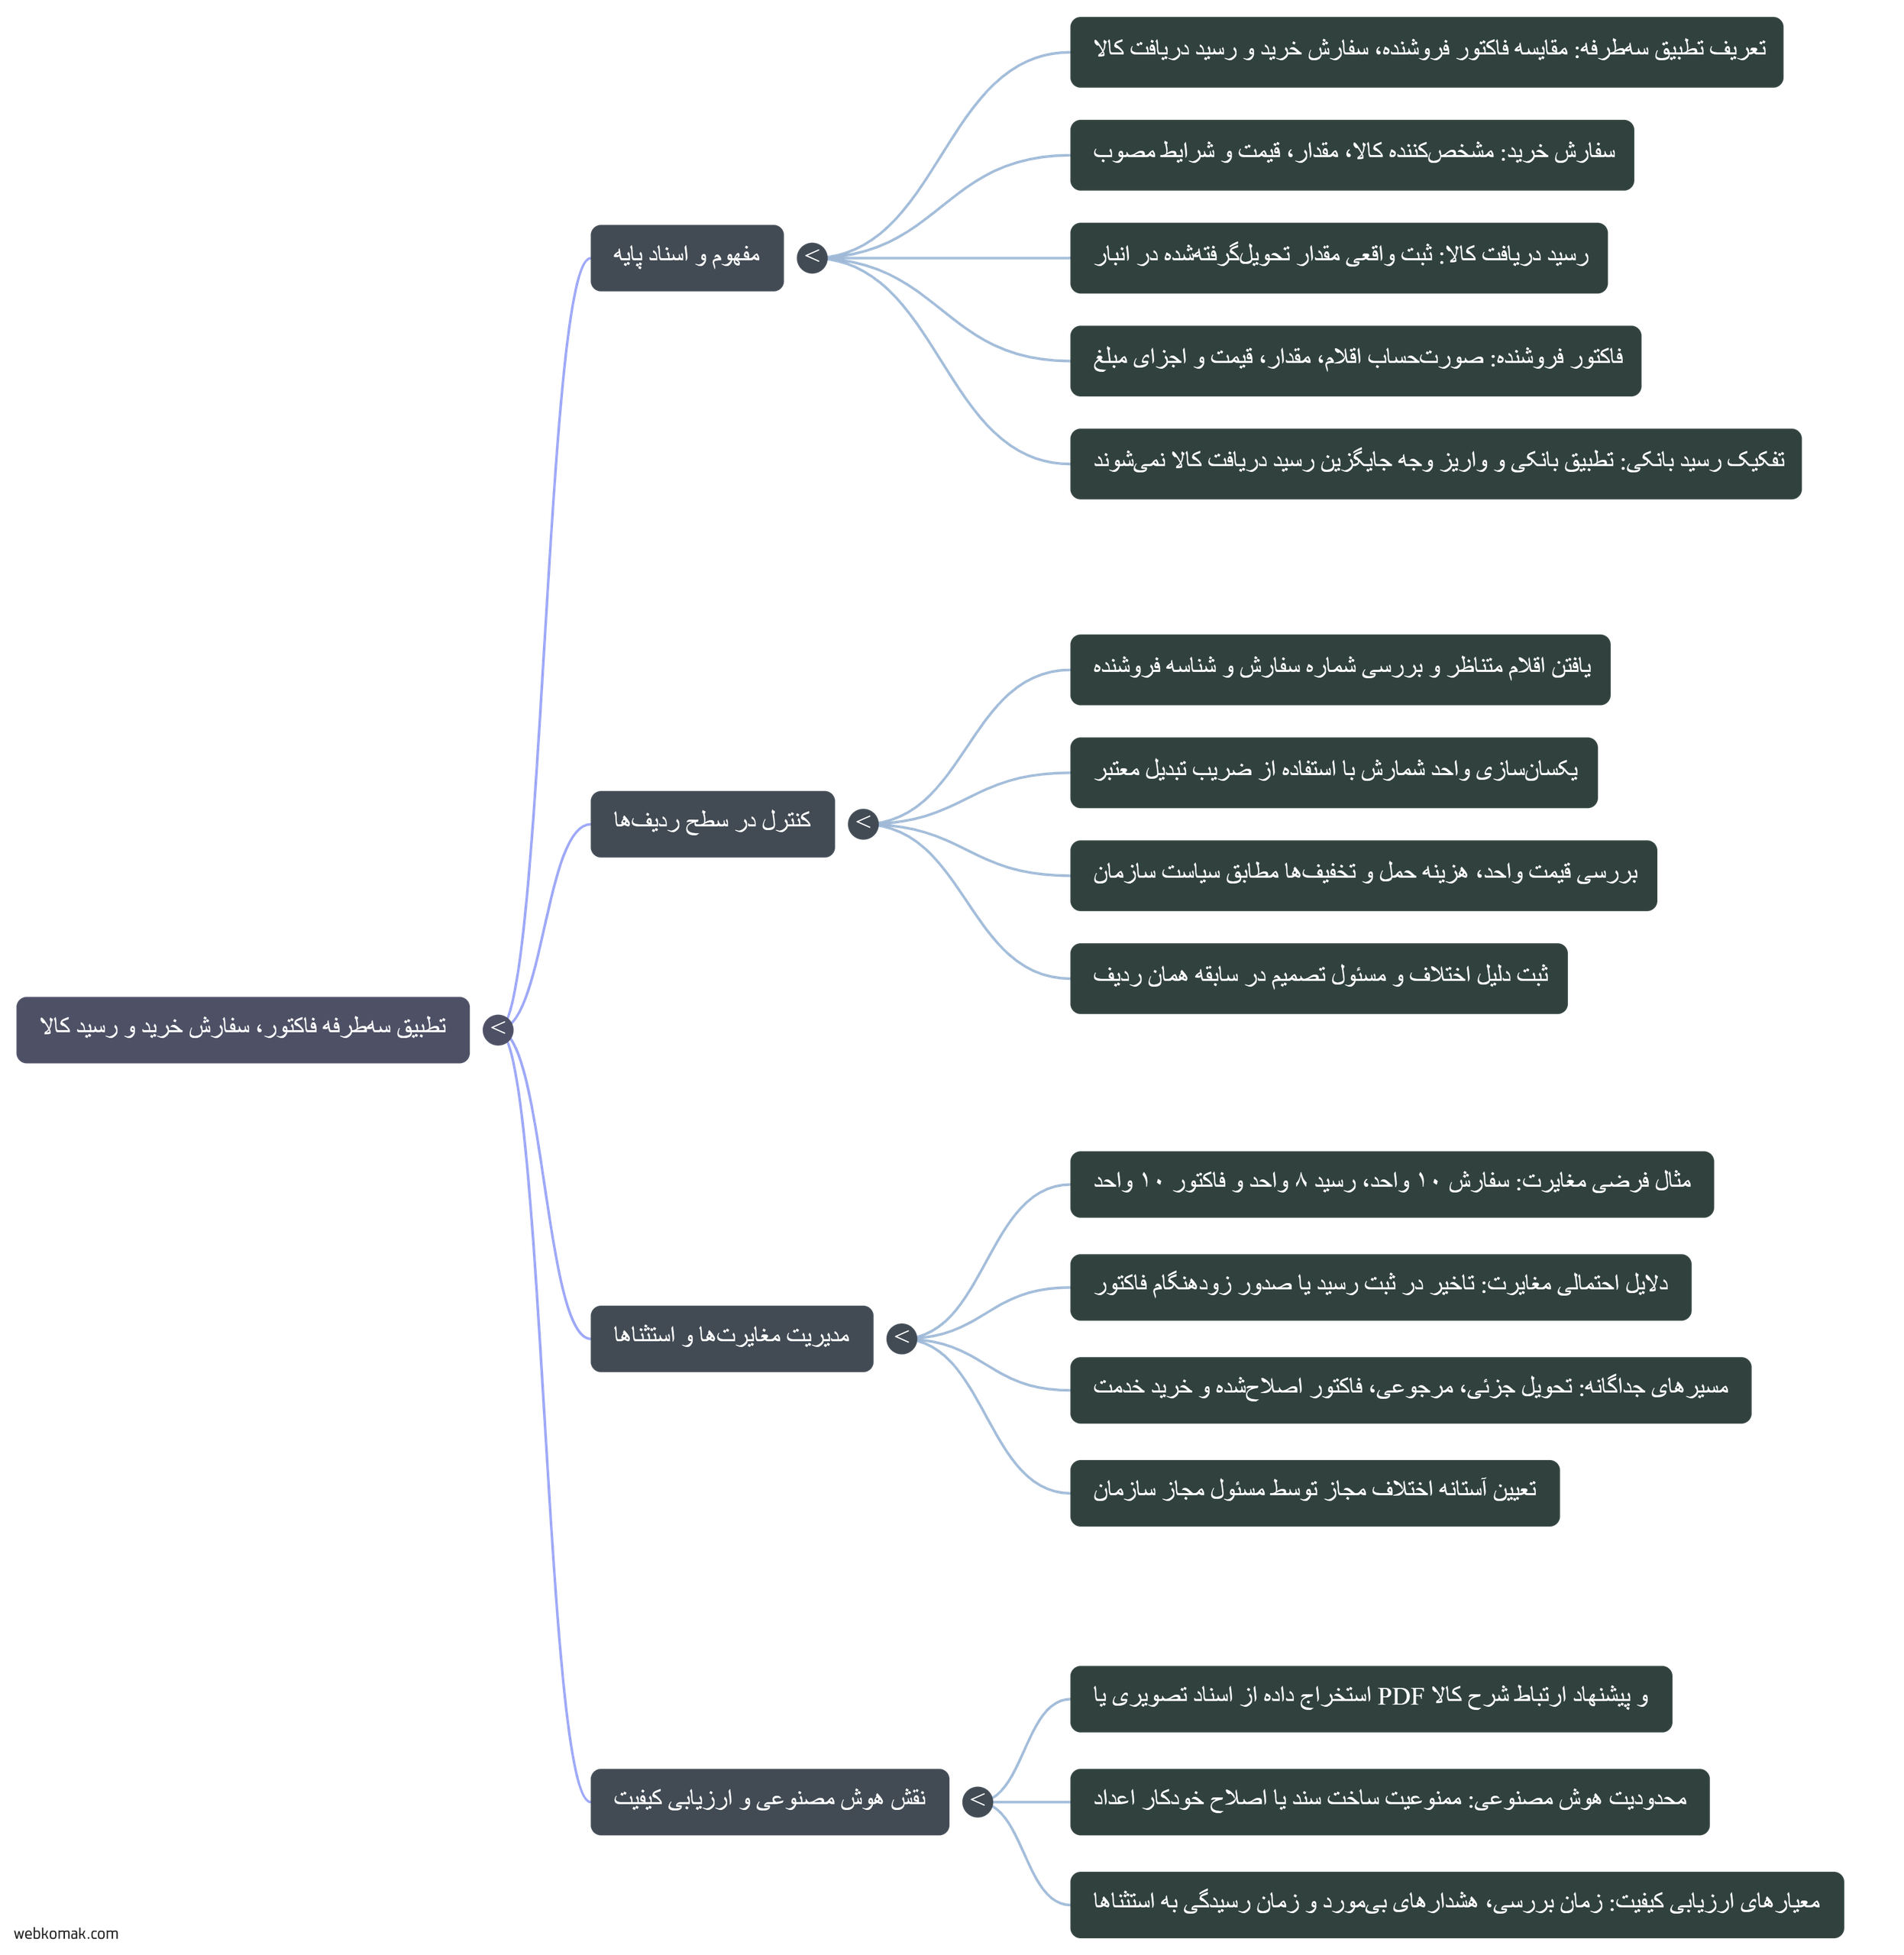
اگر سفارش خرید برای ۱۰ واحد صادر شده، انبار ۸ واحد تحویل گرفته و فاکتور برای ۱۰ واحد رسیده باشد، بررسی جمع مبلغ بهتنهایی مسئله را روشن نمیکند. تطبیق سهطرفه فاکتور اطلاعات سفارش، دریافت واقعی و صورتحساب فروشنده را کنار هم قرار میدهد تا تفاوتها پیش از تصمیم بعدی دیده شوند.
قیمت فاکتور با سفارش و مقدار آن با رسیدهای دریافت کالا مقایسه میشود. «رسید» اینجا رسید دریافت کالا است؛ نه واریز وجه. نتیجه تطبیق هم بهخودیخود مجوز پرداخت یا اثبات درستی معامله نیست.
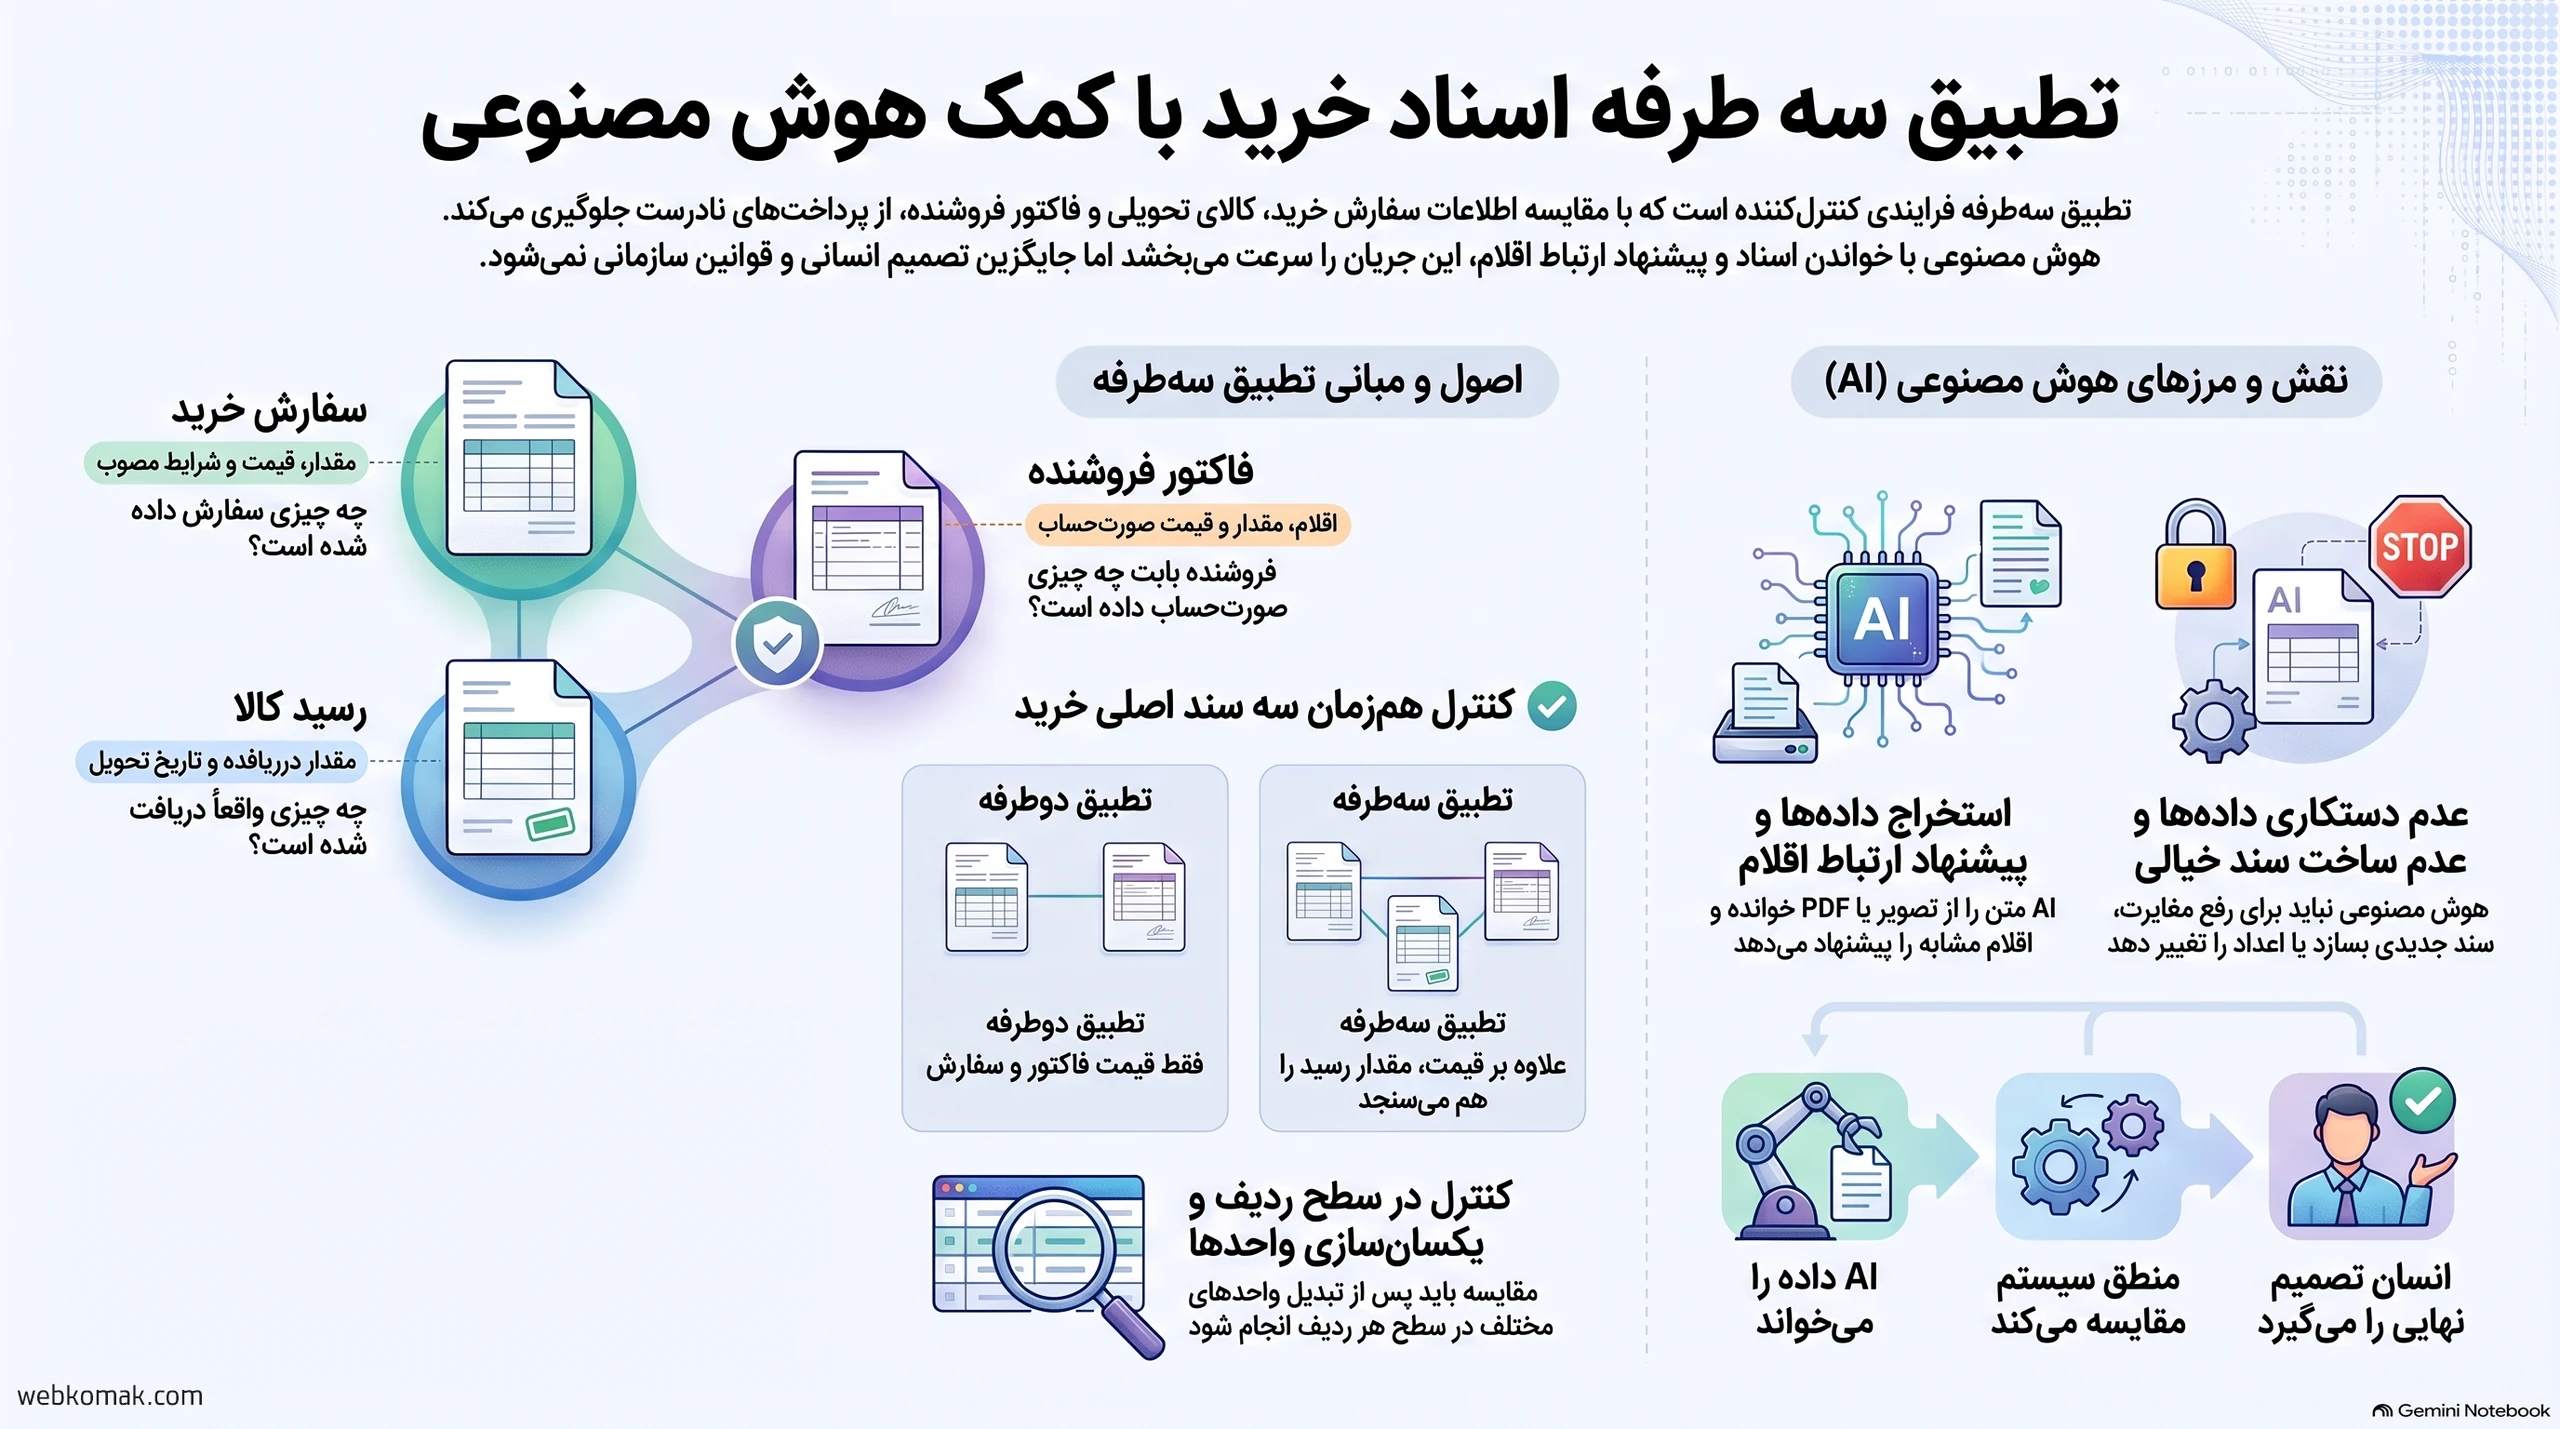
هر سند چه چیزی را نشان میدهد؟
| سند | اطلاعات مورد استفاده | سؤال اصلی |
|---|---|---|
| سفارش خرید | کالا، واحد، مقدار، قیمت و شرایط مصوب | چه چیزی سفارش داده شده است؟ |
| رسید دریافت کالا | کالا، مقدار دریافتشده، تاریخ و مرجع تحویل | چه چیزی واقعاً ثبتِ دریافت شده است؟ |
| فاکتور فروشنده | اقلام صورتحساب، مقدار، قیمت و اجزای مبلغ | فروشنده بابت چه چیزی صورتحساب داده است؟ |
ارتباط اسناد با شماره سفارش، شناسه فروشنده و کد کالا بررسی شود؛ تشابه نام یا مبلغ کافی نیست. در فاکتور مرتبط با چند سفارش یا رسید، ارتباط اقلام ثبت شود تا یک دریافت دوبار مبنای تأیید نباشد.
کنترل را در سطح ردیفها انجام دهید
اول اقلام متناظر را پیدا کنید، سپس واحد شمارش را یکسان کنید. «دو کارتن» و «بیست عدد» فقط وقتی قابل مقایسهاند که ضریب تبدیل معتبر مشخص باشد. پس از آن، مقدار قابل استناد در رسیدهای مربوط و قیمت مصوب سفارش را با ردیف فاکتور بسنجید. هزینه حمل، تخفیف و سایر اجزای مبلغ را نیز مطابق سیاست سازمان جدا بررسی کنید.
- شناسه فروشنده و مرجع سفارش با پرونده خرید مطابقت داشته باشد.
- کد یا شرح کالا و واحد اندازهگیری برای مقایسه روشن باشد.
- مقدار فاکتور با رسیدهای مربوط و وضعیت تحویل جزئی بررسی شود.
- قیمت واحد و اجزای مبلغ با مبنای موردتوافق مقایسه شوند.
- اختلاف، دلیل بررسی و مسئول تصمیم در سابقه همان ردیف ثبت شود.
آستانه اختلاف را مسئول مجاز سازمان تعیین میکند؛ اختلاف مجاز هم سابقه میخواهد. برابر بودن سه سند، اصالت فایل یا کیفیت کالای تحویلی را ثابت نمیکند؛ اینها کنترل جدا دارند.
مثال کاملاً فرضی: سفارش ۱۰، رسید ۸، فاکتور ۱۰
در یک خرید کاملاً فرضی، سفارش برای ۱۰ واحد از کالای «الف» ثبت شده است. انبار رسید ۸ واحد را صادر کرده و فاکتور فروشنده ۱۰ واحد را نشان میدهد. فرض میکنیم واحد شمارش در هر سه سند یکسان و ارتباط آنها با همین خرید تأیید شده است. بنابراین مقدار فاکتور، ۲ واحد بیشتر از مقدار ثبتشده دریافت است.
سیستم اختلاف را برای مسئول خرید و انبار ثبت میکند. ممکن است تحویل دوم انجام شده اما رسید آن ثبت نشده باشد؛ ممکن است فروشنده فاکتور را پیش از تکمیل تحویل صادر کرده باشد؛ یا ممکن است مدرکی اشتباه به پرونده وصل شده باشد. اینها فرضیهاند و نیاز به بررسی دارند. AI نباید برای رفع اختلاف، رسید ۱۰ واحدی بسازد یا مقدار سند اصلی را تغییر دهد.
پس از مدرک معتبر یا اصلاح مجاز، مقایسه دوباره اجرا میشود. تصمیم درباره پذیرش، اصلاح یا پرداخت با مسئول مربوط است. اعداد مقدار در این مثال، اختلاف قیمت را مشخص نمیکنند.
هوش مصنوعی چه نقشی در این گردش کار دارد؟
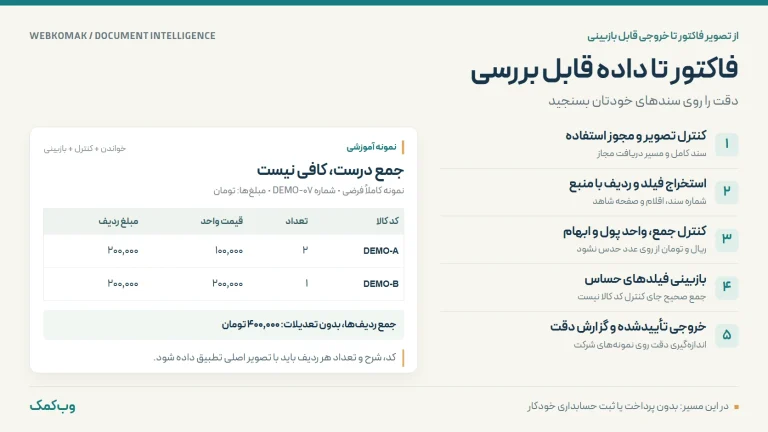
وقتی اسناد به شکل عکس یا PDF باشند، استخراج داده از فاکتور فارسی میتواند اطلاعات اولیه را آماده کند. AI همچنین میتواند پیشنهاد دهد دو شرح متفاوت به یک کالا اشاره دارند. این پیشنهاد باید همراه مرجع ردیف و سند باشد؛ کد ناشناخته یا عدد ناخوانا نباید با حدس قطعی جایگزین شود.
بهتر است محاسبه اختلافها و قواعد عبور از مرحله با منطق مشخص انجام شود. نقش مدل در خواندن و پیشنهاد ارتباط، از نقش قواعد در مقایسه و نقش انسان در تأیید استثنا جدا باشد. حفظ فایل اصلی و نمایش عدد استخراجشده کنار آن، به بازبین امکان میدهد علت مغایرت را دنبال کند.
مواردی که باید از ابتدا مسیر جدا داشته باشند
تحویل جزئی، چند رسید برای یک سفارش، فاکتور اصلاحشده، مرجوعی و اختلاف واحد از سناریوهای مهماند. فاکتور بدون سفارش خرید هم نباید به سفارش خیالی متصل شود؛ برای آن مسیر بررسی متناسب با سیاست سازمان لازم است. در خرید خدمت، مدرک پذیرش خدمت ممکن است مبنای کنترل باشد و نباید بدون تعریف فرایند، رسید انبار فرض شود.
پیش از اتصال، دسترسی واقعی به اسناد و شناسهها را بررسی کنید؛ خروجی اکسل یا وبسرویس فروشگاهی، دسترسی کامل به خرید و انبار نیست. پایلوت یک نوع خرید را با نمونههای سالم و دارای مغایرت آزمایش کند.
کیفیت تطبیق را چگونه بسنجیم؟
زمان بررسی، هشدارهای بیمورد، اختلافهای تشخیصدادهنشده و زمان رسیدگی به استثناها را بسنجید. بازبین باید از نتیجه به سند اصلی برسد. شمار ردیفهای تأییدشده بدون نمونهبرداری، شاهد کیفیت نیست.
تعریف مقایسه قیمت با سفارش و مقدار با رسید در مستندات رسمی Microsoft Dynamics توضیح داده شده است. این مرجع، منطق کنترل را روشن میکند؛ تنظیمات نرمافزار یا درصدهای مثال آن، سیاست پیشنهادی برای کسبوکار شما نیستند.
اگر سندی برای این کنترل کم است، چکلیست کسری مدارک حسابداری میتواند پیگیری آن را نگه دارد. برای بررسی اجرای یک پایلوت، بسته دستیار هوشمند مالی و حسابداری را ببینید؛ دامنه اتصال و معیار تأیید باید با مسئول مالی و ابزارهای موجود تعیین شود.
پرسش و پاسخ
در الگوی مطرحشده، تطبیق دوطرفه قیمت فاکتور را با سفارش خرید مقایسه میکند. تطبیق سهطرفه علاوه بر آن، مقدار فاکتور را با رسیدهای دریافت کالای مربوط بررسی میکند.
خیر. در تطبیق سهطرفه خرید کالا، سند سوم رسید دریافت کالا است. ثبت پرداخت و تطبیق بانکی فرایندهای دیگری هستند و جای شاهد دریافت کالا را نمیگیرند.
نه لزوماً. اختلاف باید با رسیدهای مربوط، وضعیت تحویل و سیاست سازمان بررسی شود. ممکن است دریافت دیگری ثبت نشده باشد یا فاکتور به چند تحویل مربوط باشد؛ نتیجه نیازمند بررسی مسئول است.
میتواند علتهای احتمالی یا ارتباط اقلام را پیشنهاد دهد، اما نباید برای حذف اختلاف سند یا عددی بسازد. اصلاح داده و پذیرش استثنا باید با اختیار مشخص و سابقه قابل بررسی انجام شود.
گفتگو
دیدگاهها و پرسشهای شما
اگر درباره این نوشته تجربه، سوال یا نکتهای دارید، همینجا بنویسید تا گفتگو برای خوانندگان بعدی هم کاملتر شود.