قرارداد بزرگ و تقویم کاری پر، بهتنهایی نشانهٔ سودآوری نیست. ممکن است مبلغ فروش افزایش پیدا کند، اما ساعتهای اضافه، اصلاحات خارج از توافق و هزینههای ثبتنشده، سهم باقیمانده برای شرکت را کاهش دهند. کنترل سودآوری پروژه یعنی درآمد و هزینه را برای یک دامنه و بازهٔ یکسان کنار هم بگذاریم و پیش از پایان کار، اثر تصمیمهای جدید را ببینیم.
این راهنما برای شرکتهای خدماتی، مشاوران و تیمهای پروژهای است. مثالها کاملاً فرضی و آموزشیاند؛ گزارش مدیریتی پیشنهادی نیز جای روش شناسایی درآمد و صورتهای مالی تأییدشدهٔ حسابدار را نمیگیرد. هدف، ساختن تصویری قابل پیگیری از هزینه، تعهدات و مبلغ باقیماندهٔ هر پروژه است.
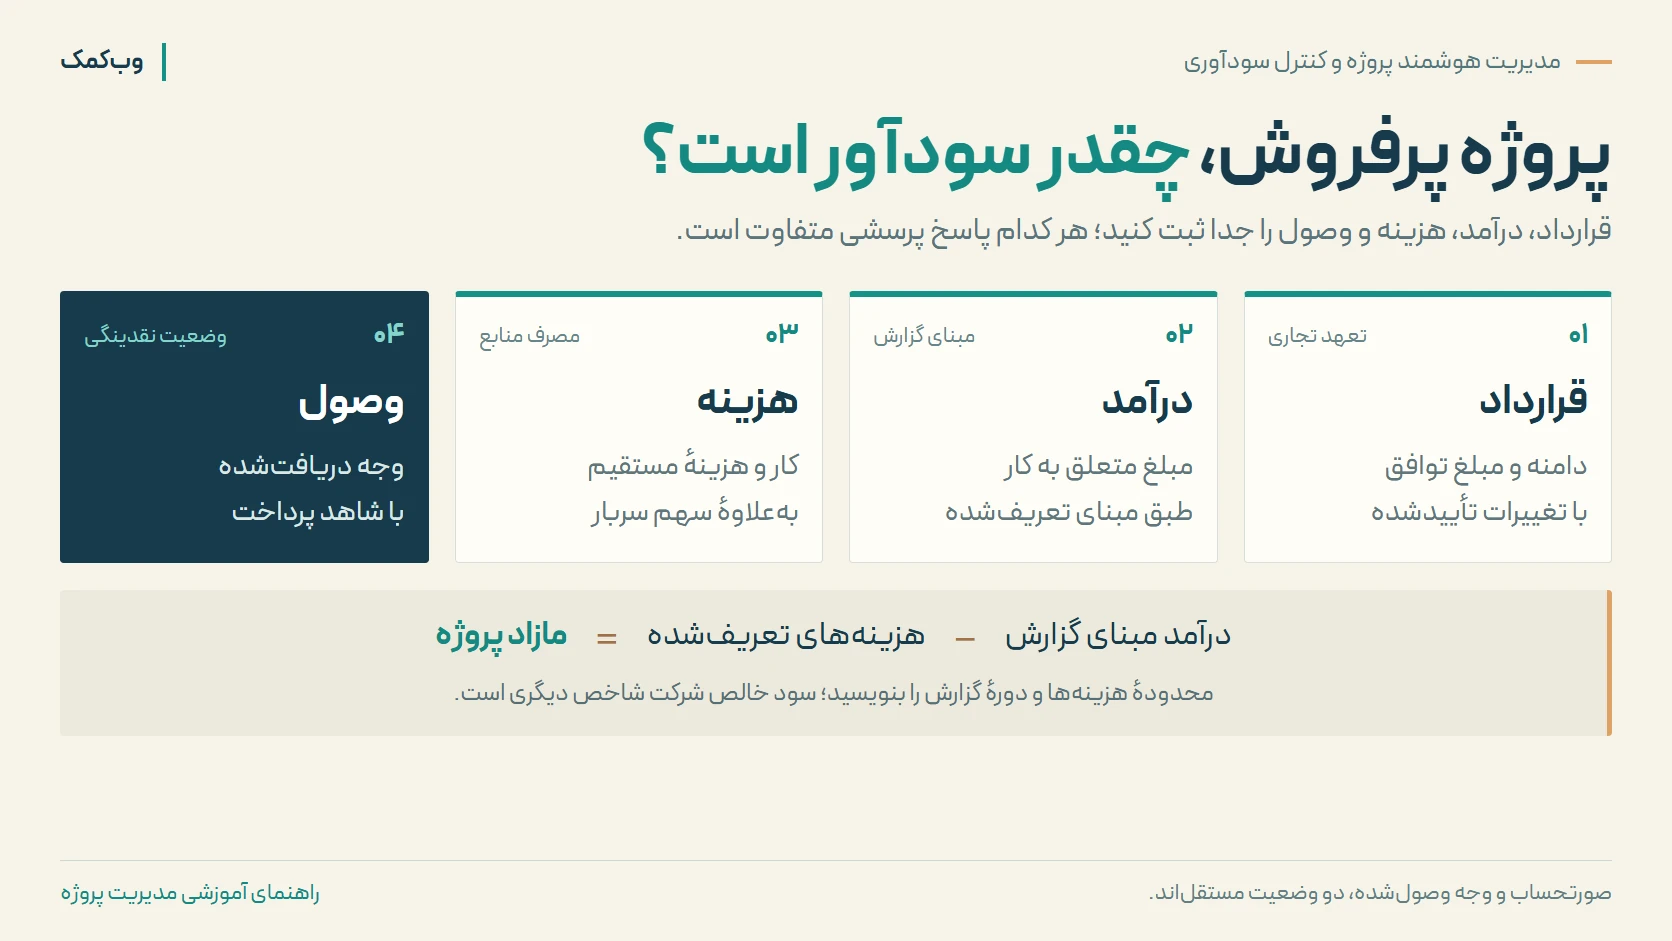
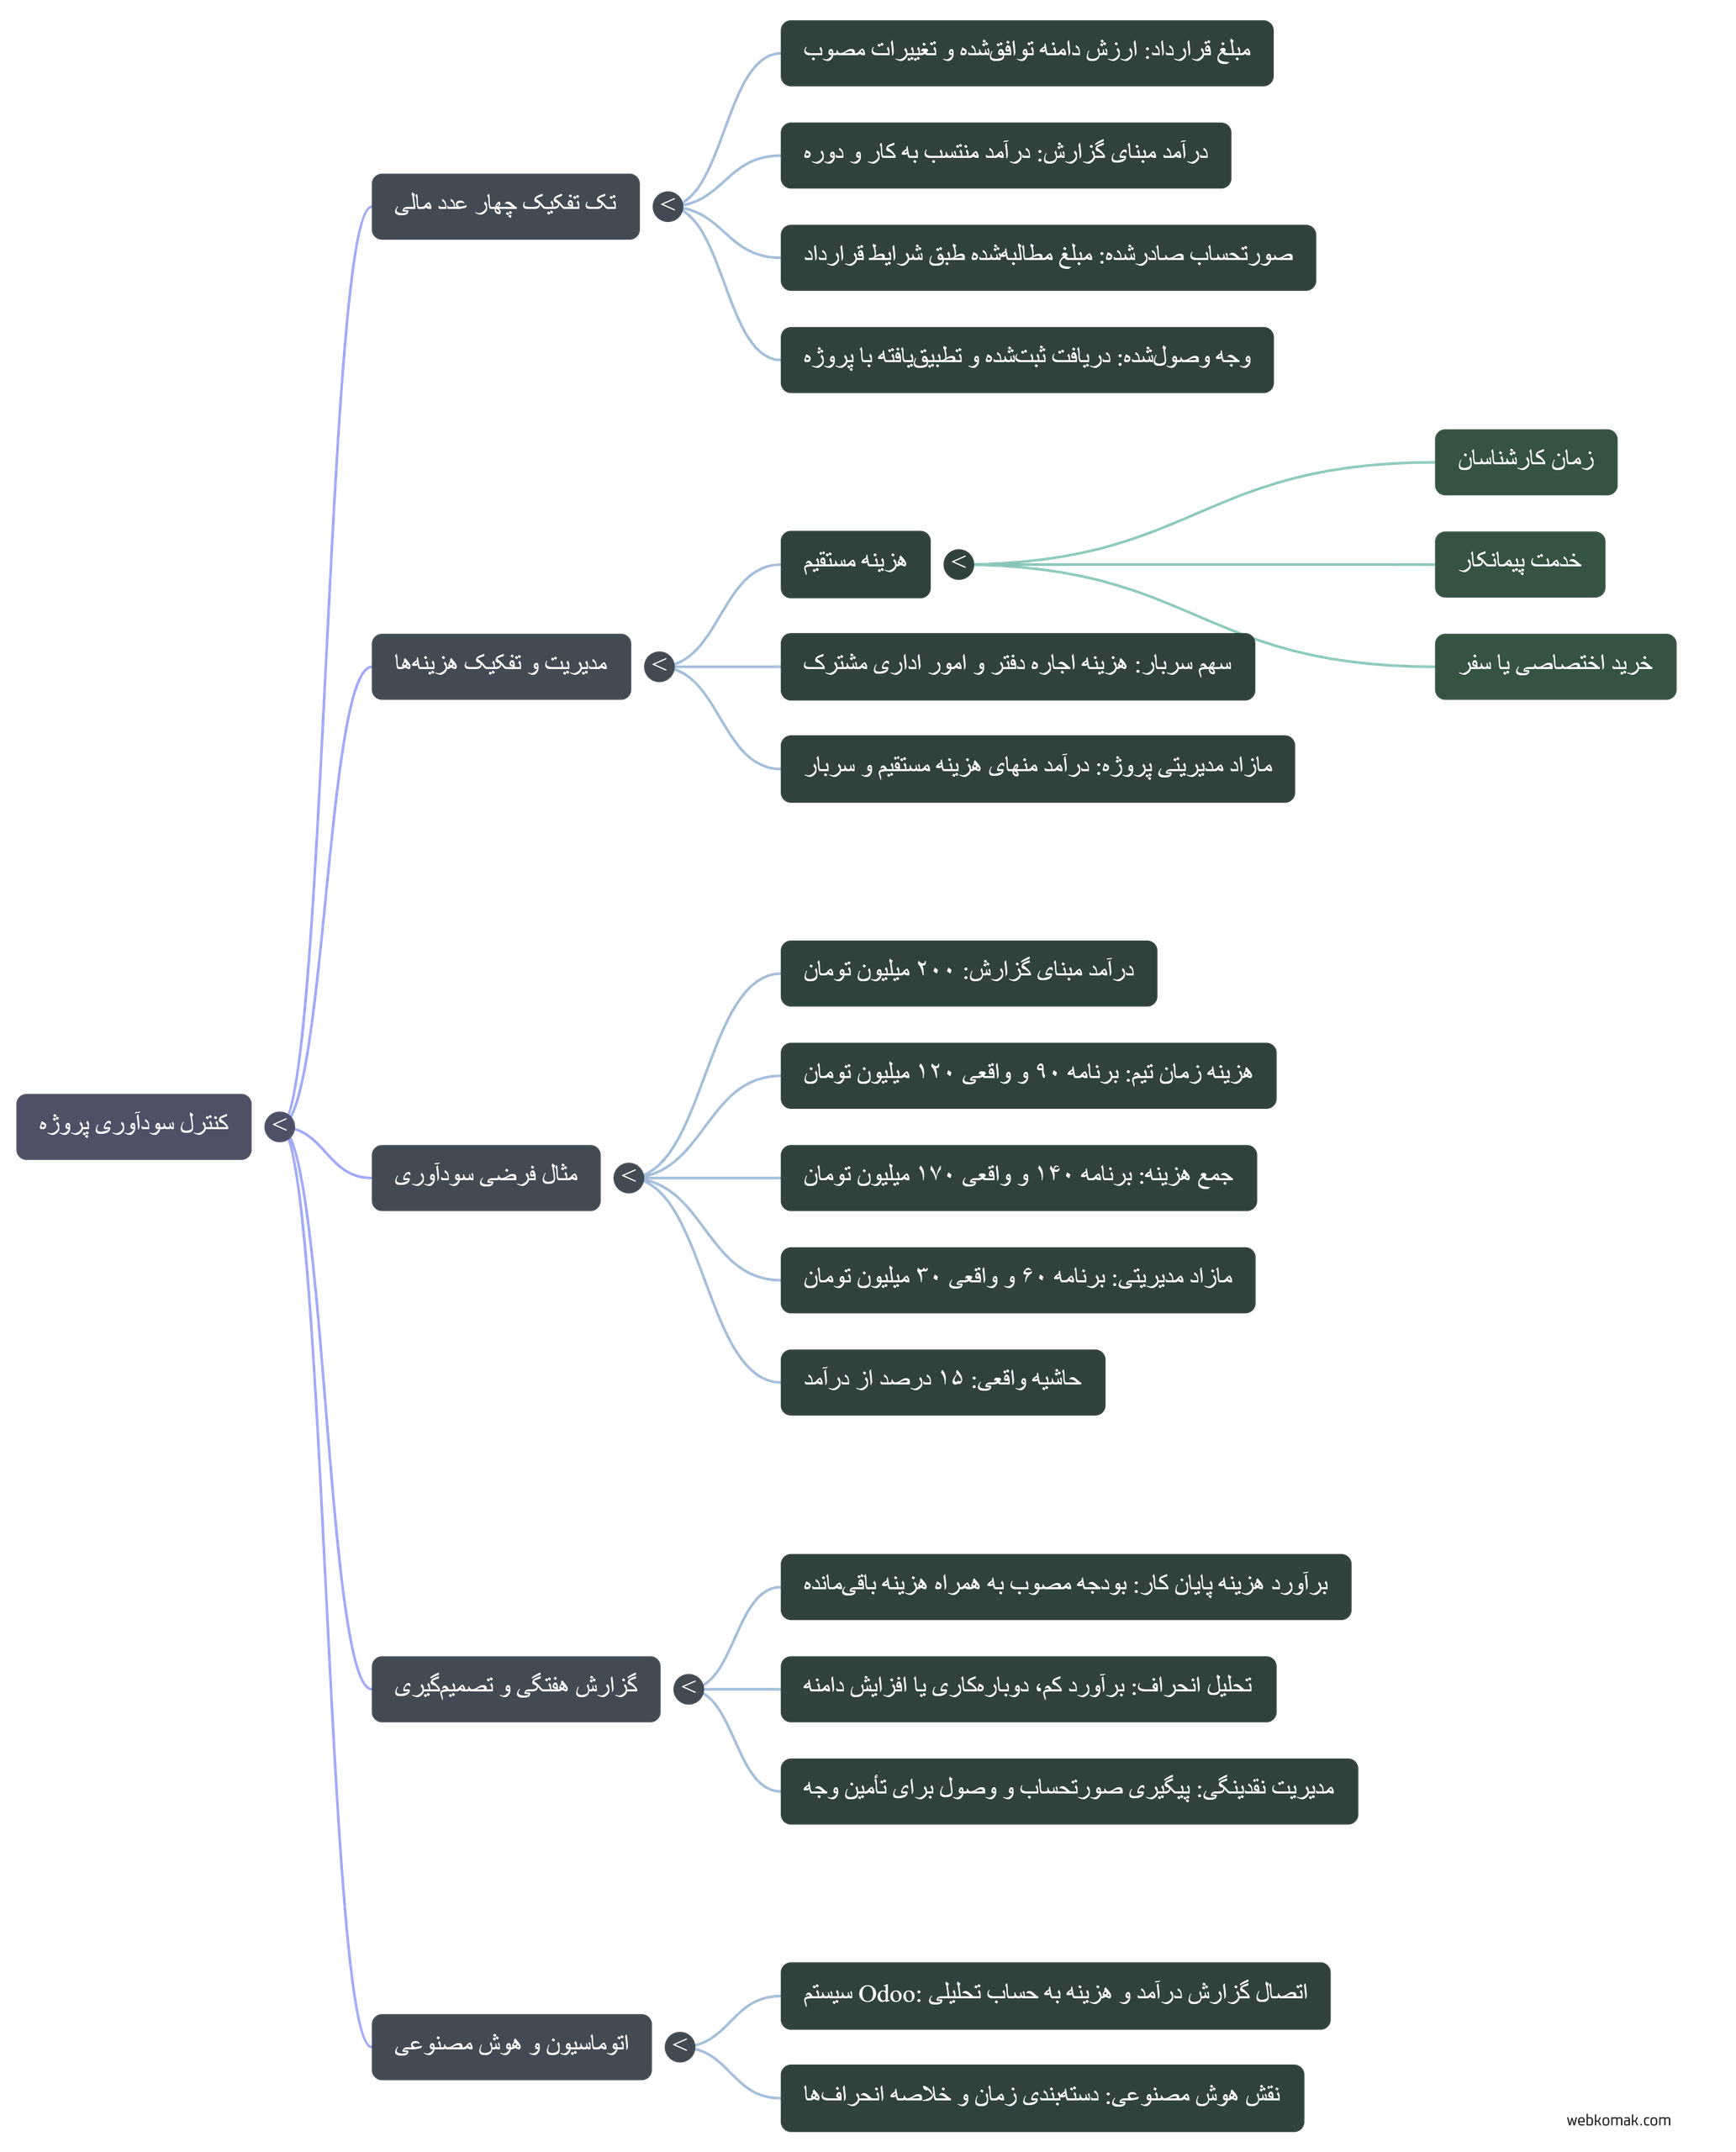
چهار عددی که نباید با هم اشتباه بگیریم
| عدد | چه چیزی را نشان میدهد؟ | چه چیزی را ثابت نمیکند؟ |
|---|---|---|
| مبلغ قرارداد | ارزش دامنهٔ توافقشده و تغییرات مصوب | انجام کامل کار یا شناسایی تمام درآمد |
| درآمد مبنای گزارش | درآمد منتسب به کار و دوره، طبق روش مشخص | صدور صورتحساب یا دریافت پول |
| صورتحساب صادرشده | مبلغ مطالبهشده طبق شرایط قرارداد | وصول وجه یا سودآوری |
| وجه وصولشده | دریافت ثبتشده و تطبیقیافته با پروژه | سود؛ دریافت میتواند پیشپرداخت باشد |
برای پروژهٔ در جریان، کل قرارداد را درآمد قطعی امروز فرض نکنید. گزارش باید روش محاسبه، تاریخ قطع اطلاعات و وضعیت تأیید کار را نشان دهد. مبلغ قرارداد و برآورد پایان کار میتوانند در ستون پیشبینی بمانند؛ صورتحساب و وصول نیز ستونهای مستقل داشته باشند. اتصال مراحل پروژه به صورتحساب و پیگیری پرداخت این تفکیک را در گردش کار اجرایی دنبال میکند.
هزینهٔ مستقیم و سربار را جدا ثبت کنید
هزینهٔ مستقیم را میتوان به پروژه نسبت داد: زمان کارشناسان، خدمت پیمانکار، خرید اختصاصی یا سفر مرتبط. هزینهٔ اجارهٔ دفتر و امور اداری معمولاً بین چند پروژه مشترک است و برای گزارش مدیریتی به قاعدهٔ تخصیص سربار نیاز دارد. این قاعده میتواند بر پایهٔ ساعت کار یا معیار مناسب دیگری باشد؛ مهم است مبنا روشن، قابل توضیح و در مقایسهٔ پروژهها ثابت بماند.
فرمول این راهنما چنین است: مازاد مدیریتی پروژه = درآمد مبنای گزارش − هزینهٔ مستقیم − سهم سربار. اگر مالیات، هزینهٔ تأمین مالی یا بخشی از هزینههای شرکت در محاسبه نیست، نتیجه را «سود خالص شرکت» ننامید. همچنین اگر نرخ ساعتی کارکنان از قبل شامل سربار است، همان سربار را دوباره اضافه نکنید. روش نرخگذاری را در راهنمای ثبت زمان کارکنان و محاسبه هزینه هر پروژه میتوانید دنبال کنید.
مثال فرضی: فروش ثابت، حاشیهٔ پروژه نصف میشود
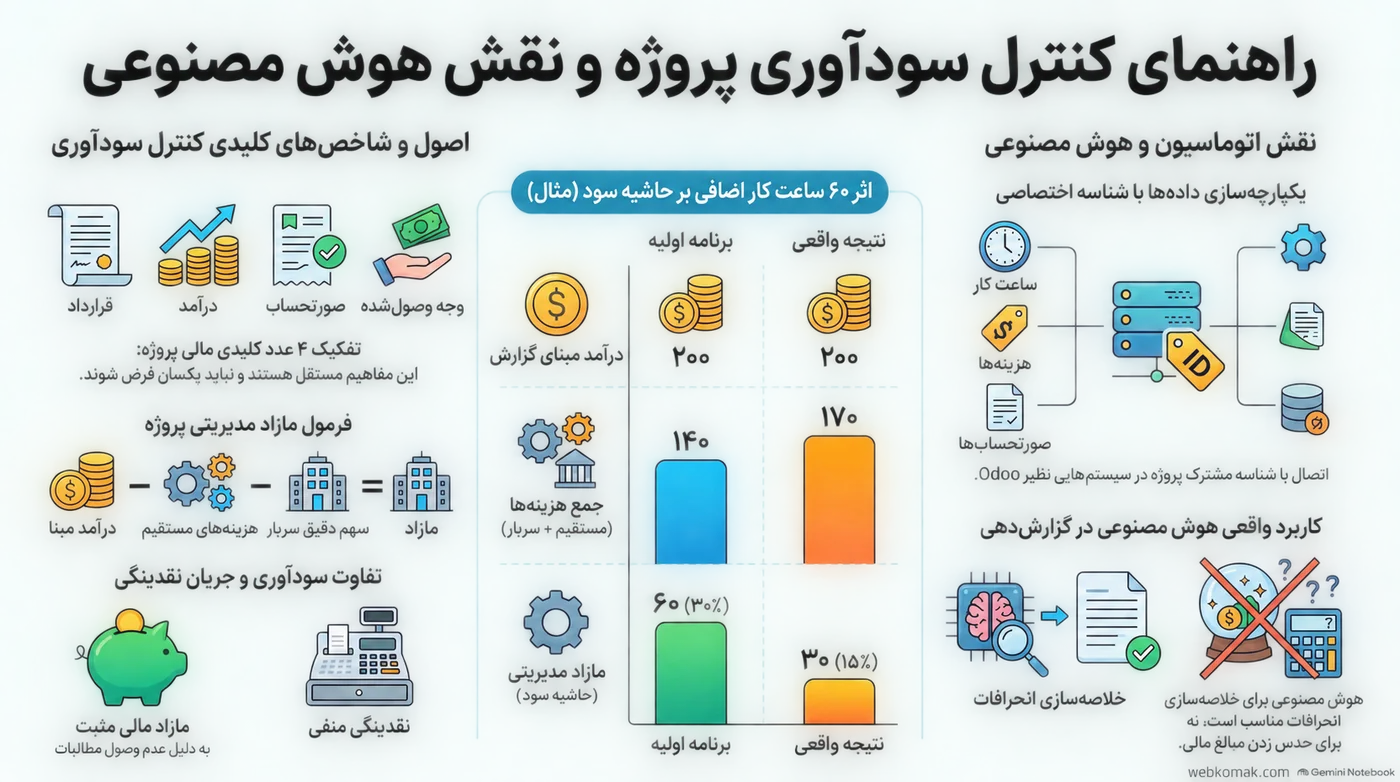
فرض کنید یک پروژهٔ خدماتی تمام شده و کار آن پذیرفته شده است. درآمد مبنای گزارش ۲۰۰ میلیون تومان است. نرخ هزینهٔ داخلی تیم، بدون سربار، ساعتی ۵۰۰ هزار تومان تعیین شده؛ زمان برنامهریزیشده ۱۸۰ ساعت و زمان واقعی ۲۴۰ ساعت است. جدول، هزینهٔ کامل همین دامنه را مقایسه میکند؛ مالیات و هزینهٔ تأمین مالی در مثال نیستند.
| شاخص؛ مبالغ به میلیون تومان | برنامهٔ اولیه | نتیجهٔ واقعی |
|---|---|---|
| درآمد مبنای گزارش | ۲۰۰ | ۲۰۰ |
| هزینهٔ زمان تیم | ۹۰؛ ۱۸۰ × ۰٫۵ | ۱۲۰؛ ۲۴۰ × ۰٫۵ |
| پیمانکار | ۲۰ | ۲۰ |
| ابزار اختصاصی پروژه | ۱۰ | ۱۰ |
| سهم سربار | ۲۰ | ۲۰ |
| جمع هزینه | ۱۴۰ | ۱۷۰ |
| مازاد مدیریتی پروژه | ۶۰ | ۳۰ |
| حاشیه نسبت به درآمد | ۳۰٪ | ۱۵٪ |
۶۰ ساعت اضافه، ۳۰ میلیون تومان هزینه ساخته است؛ بنابراین مازاد از ۶۰ به ۳۰ میلیون رسیده. حاشیهٔ واقعی برابر است با ۳۰ تقسیم بر ۲۰۰، یعنی ۱۵ درصد. این نسبت با تقسیم مازاد بر هزینه فرق دارد. اگر همان پروژه ۱۷۰ میلیون صورتحساب و ۱۲۰ میلیون وصول داشته باشد، ۵۰ میلیون از صورتحسابها وصول نشده و ۳۰ میلیون از درآمد مبنای مثال هنوز صورتحساب نشده است؛ فرض بر نبود پیشپرداخت، مالیات و تعدیلات دیگر است.
اگر پرداخت نقدی منتسب به پروژه تا همان تاریخ ۱۴۵ میلیون باشد، خالص دریافت و پرداخت آن منفی ۲۵ میلیون است. پس پروژه در محدودهٔ گزارش مازاد مثبت دارد، اما نقدینگی آن منفی است. این دو علامت، دو اقدام متفاوت میخواهند: کنترل هزینه برای حفظ حاشیه و پیگیری صورتحساب و وصول برای تأمین نقدینگی.
گزارش هفتگی باید به تصمیم منتهی شود
برای هر پروژه، بودجهٔ مصوب، هزینهٔ ثبتشده تا امروز و برآورد هزینهٔ باقیمانده را نگه دارید. جمع دو مورد آخر، برآورد هزینهٔ پایان کار است. تعهد خریدی که هنوز صورتحساب ندارد نیز باید در پیشبینی دیده شود؛ هر تعهد فقط یک بار شمرده شود و پس از ثبت هزینه، از بخش باقیمانده خارج شود.
سپس اختلاف را به علت وصل کنید: برآورد کم، دوبارهکاری، توقف وابسته به مشتری یا افزایش دامنه. افزایش ساعت همیشه نشانهٔ عملکرد ضعیف کارمند نیست. برای درخواستهای تازه، ثبت تغییرات مشتری و اثر آن بر زمان و هزینه کمک میکند پیش از تعهد جدید، اثر آن و مسئول تأیید مشخص باشد. هر هشدار نیز باید صاحب اقدام و موعد بررسی داشته باشد.
اتوماسیون و هوش مصنوعی چه کمکی میکنند؟
اتوماسیون میتواند ساعت تأییدشده، هزینه و وضعیت صورتحساب را با شناسهٔ مشترک پروژه جمع کند. برای نمونه، مستندات رسمی سودآوری پروژه در Odoo گزارش درآمد و هزینه را به دادههای مرتبط با پروژه و حساب تحلیلی آن متصل میکند. وجود داشبورد کافی نیست؛ هزینهٔ بدون شناسه یا نرخ اشتباه، نتیجه را ناقص میکند.
هوش مصنوعی میتواند توضیحهای زمان را دستهبندی یا خلاصهٔ انحرافها را برای بازبینی مدیر آماده کند. محاسبات باید در فرمول یا سیستم قابل بررسی انجام شوند؛ مدل نباید مبلغ مفقود را حدس بزند یا درآمد را تأیید کند. اگر میخواهید این گردش کار را برای تیم خود طراحی کنید، خدمت مدیریت هوشمند شرکت وب کمک نقطهٔ شروع بررسی است. دامنهٔ اتصالها، مسئولیتها و معیار پذیرش در ارزیابی اولیه مشخص میشود.
پرسش و پاسخ
خیر. مبلغ قرارداد ارزش توافق است. درآمد گزارش باید طبق روش مشخص و متناسب با کار و دوره تعیین شود؛ صورتحساب و وصول نیز جدا ثبت میشوند.
در این الگوی مدیریتی، درآمد منهای هزینهٔ مستقیم و سهم سربار، مازاد پروژه است. تقسیم این مازاد بر درآمد، حاشیه را میدهد؛ دامنهٔ هزینهها باید همراه عدد اعلام شود.
بله. پرداخت هزینهها ممکن است زودتر از وصول مطالبات انجام شود. گزارش سودآوری و گزارش دریافت و پرداخت، مسئلههای متفاوتی را نشان میدهند.
یک فایل ساختیافته با شناسهٔ پروژه، زمان، نرخ، هزینه و وضعیت پرداخت میتواند شروع مناسبی باشد. با افزایش حجم و اتصالها، دسترسی، تأیید و ردگیری تغییرات اهمیت بیشتری پیدا میکند.
گفتگو
دیدگاهها و پرسشهای شما
اگر درباره این نوشته تجربه، سوال یا نکتهای دارید، همینجا بنویسید تا گفتگو برای خوانندگان بعدی هم کاملتر شود.