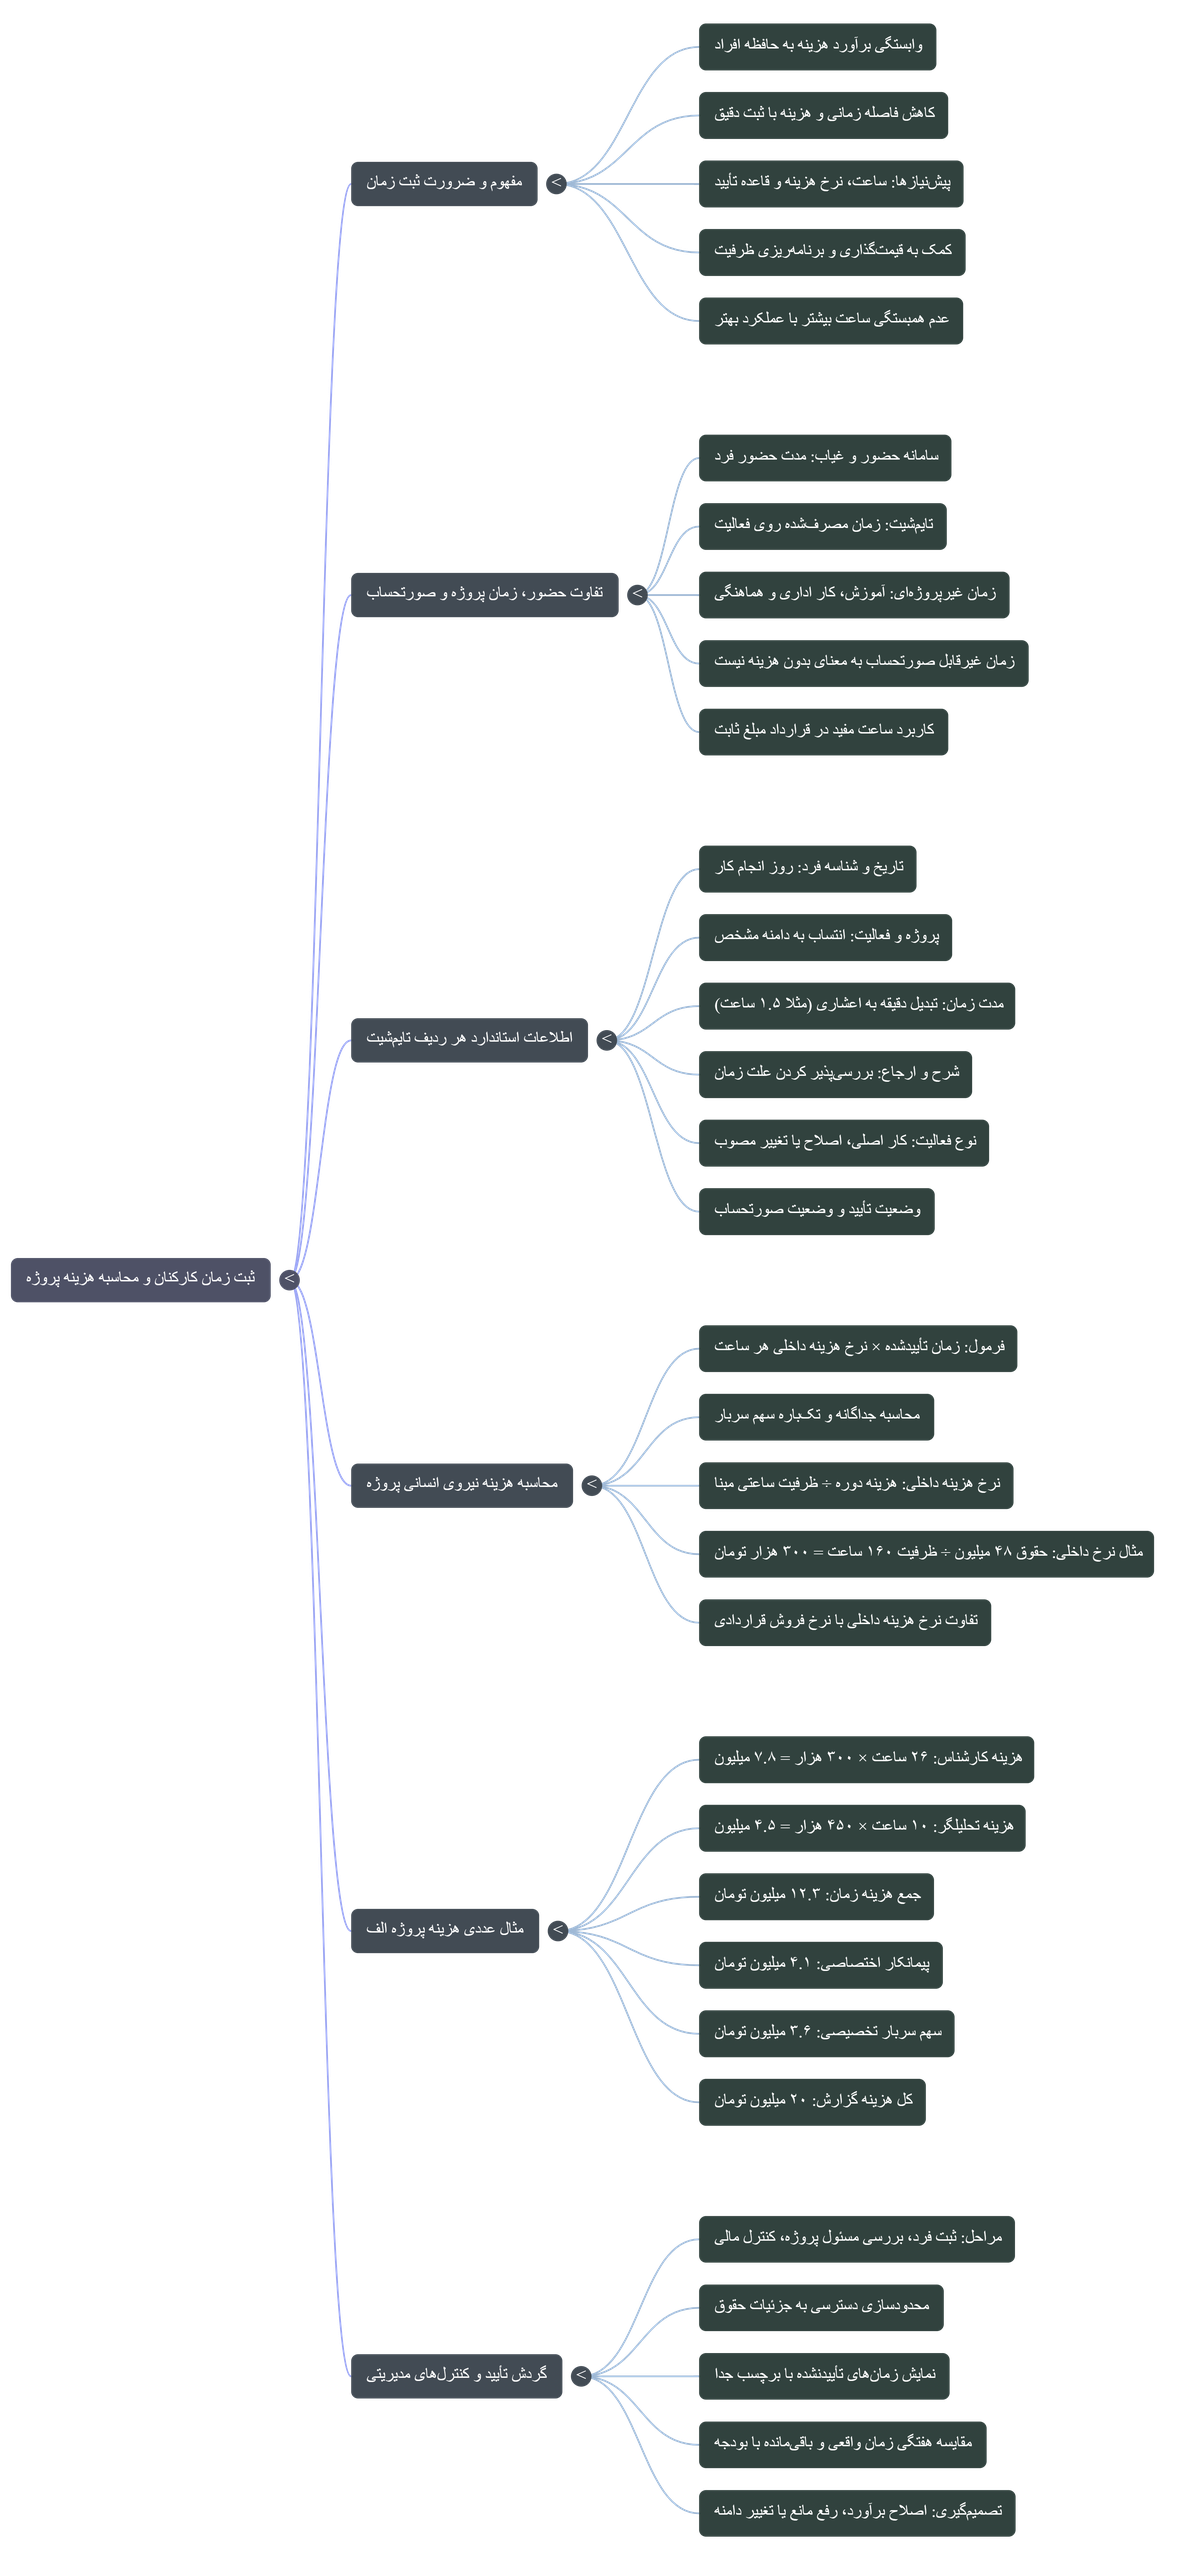
اگر زمان مصرفشدهٔ پروژه ثبت نشود، برآورد هزینه معمولاً به حافظهٔ افراد وابسته میماند. جلسههای کوتاه، بازبینیها و اصلاحات کوچک در پایان ماه جمع میشوند، اما معلوم نیست هزینه به کدام پروژه مربوط بوده است. ثبت زمان کارکنان و محاسبه هزینه هر پروژه این فاصله را کم میکند؛ به شرط آنکه ساعت، نرخ هزینه و قاعدهٔ تأیید از ابتدا مشخص باشند.
ثبت زمان به قیمتگذاری و برنامهریزی ظرفیت کمک میکند؛ ساعت بیشتر بهتنهایی نشانهٔ عملکرد بهتر نیست. همهٔ اعداد مقاله فرضی و آموزشیاند و باید با روش هزینهیابی و دادههای تأییدشدهٔ شرکت جایگزین شوند.
حضور، زمان پروژه و زمان قابل صورتحساب متفاوتاند
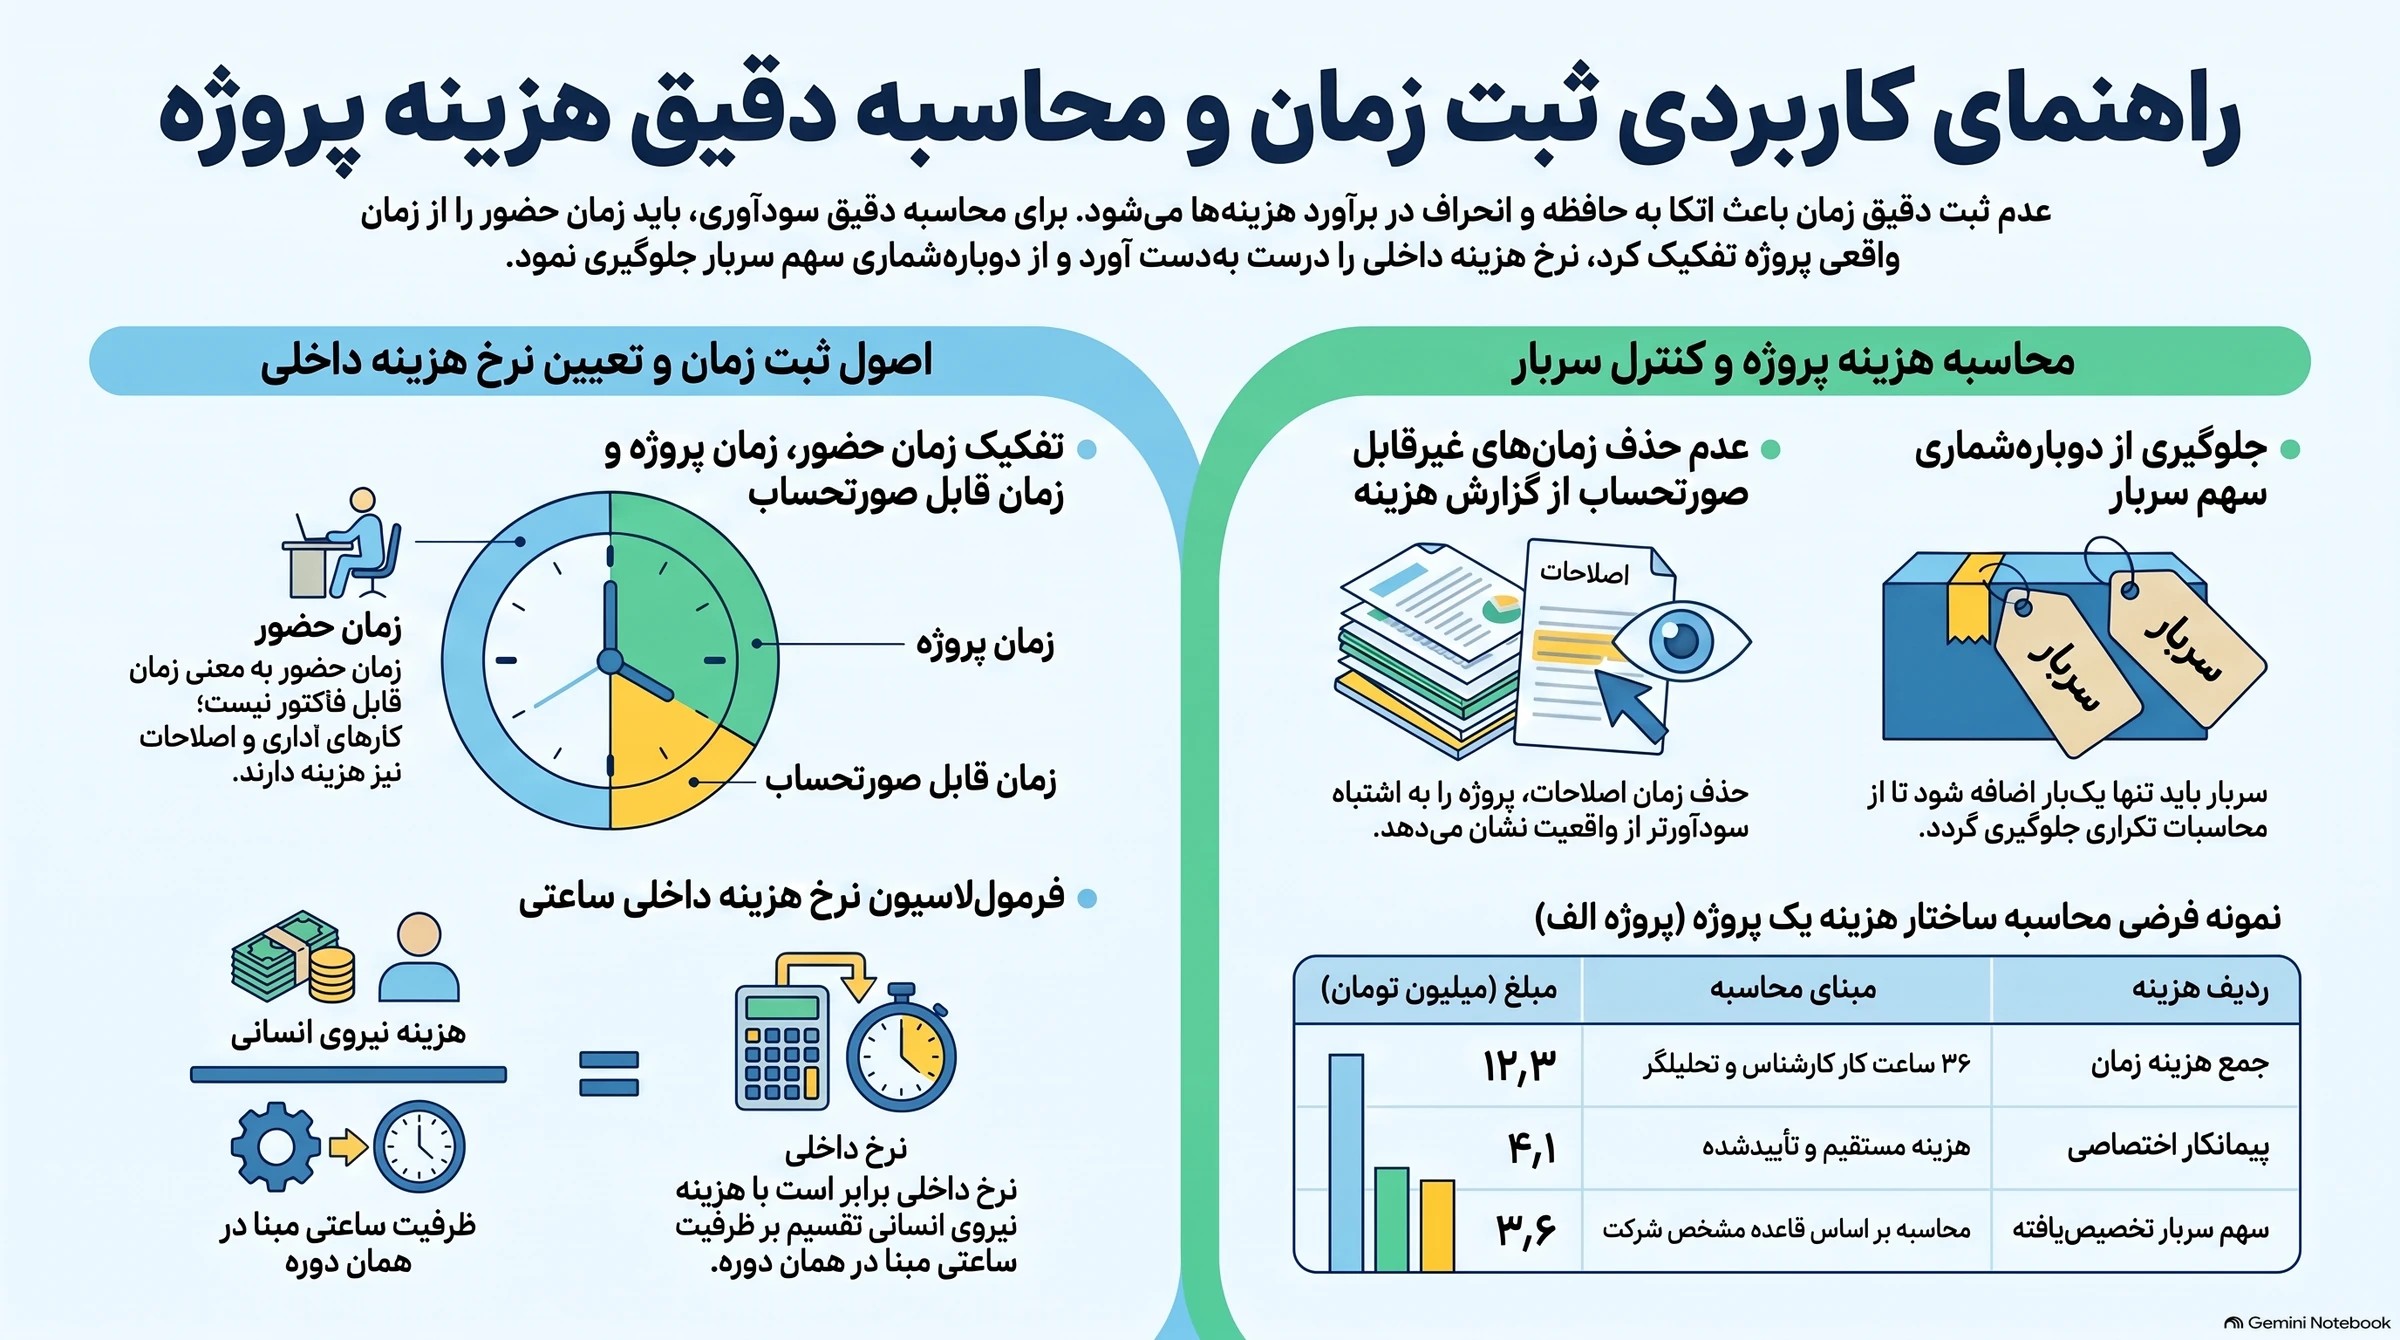
سامانهٔ حضور و غیاب میگوید فرد چه مدت حاضر بوده است؛ تایمشیت مشخص میکند زمان روی چه فعالیتی مصرف شده. همهٔ زمان حضور به پروژهٔ مشتری تعلق ندارد: آموزش، کار اداری و هماهنگی داخلی هم زمان میبرند. از طرف دیگر، زمان واقعاً مصرفشدهٔ پروژه ممکن است طبق قرارداد قابل صورتحساب نباشد؛ برای مثال اصلاحی که شرکت هزینهٔ آن را میپذیرد.
پس «قابل صورتحساب نیست» را معادل «بدون هزینه» نگیرید. در قرارداد مبلغ ثابت نیز ثبت ساعت مفید است؛ ساعت هزینه را نشان میدهد، اما الزاماً مبلغ قرارداد را تغییر نمیدهد. ارتباط ساعت با صورتحساب، شناسایی درآمد و وصول باید جدا تعریف شود. راهنمای کنترل سودآوری پروژه توضیح میدهد چرا این عددها نباید در یک ستون ادغام شوند.
حداقل اطلاعات هر ردیف ثبت زمان
| فیلد | نمونهٔ فرضی | کاربرد |
|---|---|---|
| تاریخ و شناسهٔ فرد | روز انجام کار؛ کارشناس ۰۱ | انتخاب نرخ معتبر همان دوره |
| پروژه و فعالیت | پروژهٔ الف؛ بازبینی خروجی | انتساب هزینه به دامنهٔ مشخص |
| مدت | ۹۰ دقیقه | تبدیل به ۱٫۵ ساعت برای محاسبه |
| شرح و ارجاع | بازبینی نسخهٔ دوم؛ درخواست ۱۲ | قابل بررسیکردن علت زمان |
| نوع فعالیت | کار اصلی، اصلاح یا تغییر مصوب | تحلیل انحراف از برنامه |
| وضعیت تأیید | ثبتشده، نیازمند اصلاح، تأییدشده | تعیین دادهٔ معتبر گزارش |
| وضعیت صورتحساب | قابل محاسبه طبق قرارداد یا غیرقابل صورتحساب | جداسازی هزینه از مطالبهٔ وجه |
واحد زمان را ثابت کنید. یک ساعت و سی دقیقه، ۱٫۵ ساعت است؛ نوشتن ۱٫۳۰ در ستون ساعت اعشاری، ۱۲ دقیقه اختلاف ایجاد میکند. ثبت همزمان یک بازه برای دو پروژه و تایمرهای بازمانده را کنترل کنید. با ثبت روزانهٔ کوتاه و بازبینی منظم شروع کنید.
نرخ هزینهٔ داخلی چگونه تعیین میشود؟
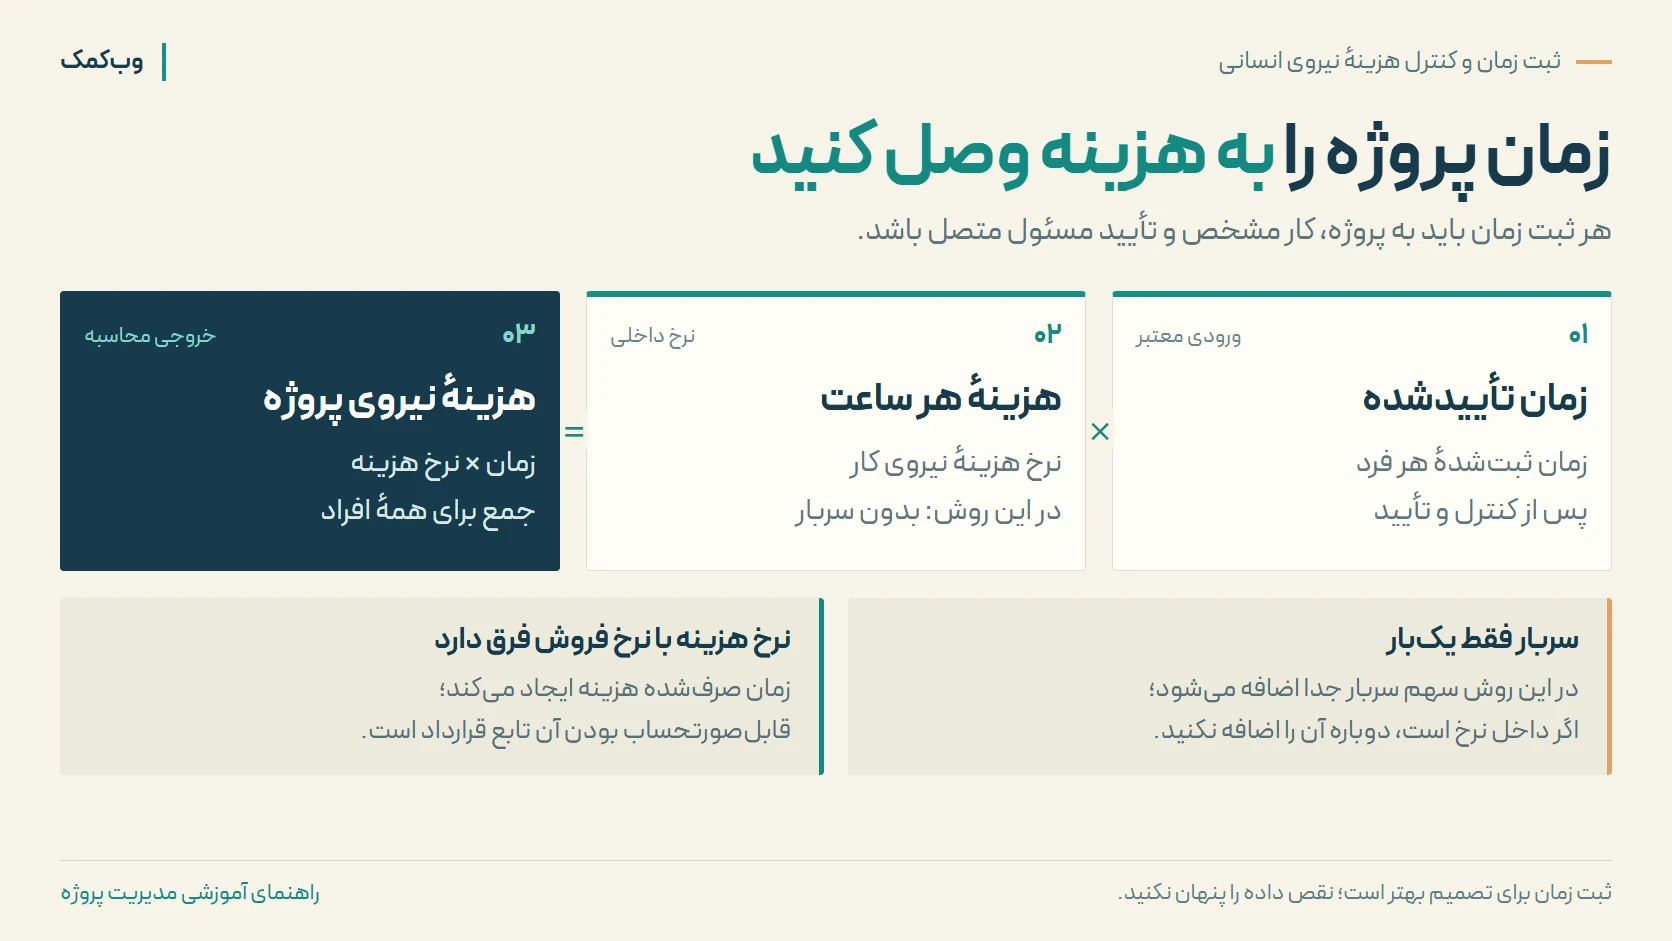
فرمول سادهٔ مدیریتی این است: نرخ هزینهٔ داخلی ساعت = هزینهٔ نیروی انسانی در دوره ÷ ظرفیت ساعتی مبنای همان دوره. صورت کسر میتواند حقوق و هزینههای مرتبطِ مورد تأیید مسئول مالی را شامل شود. مخرج نیز باید تعریف روشنی داشته باشد: ظرفیت مبنای نرخ، زمان حضور و ساعت قابل فروش مفاهیم یکسانی نیستند. کاهش مخرج بدون توضیح، نرخ پروژهها را تغییر میدهد.
در مثال فرضی، هزینهٔ ماهانهٔ یک کارشناس ۴۸ میلیون تومان و ظرفیت مبنای نرخ ۱۶۰ ساعت است؛ نرخ داخلی ۳۰۰ هزار تومان میشود. این نرخ شامل سربار دفتر نیست. زمان صرفشده برای امور داخلی باید جدا ثبت شود و اختلاف هزینهٔ تخصیصیافته با هزینهٔ واقعی دوره بررسی شود؛ نباید همهٔ حقوق را دوباره به پروژهها اضافه کرد.
نرخ فروش به مشتری عدد دیگری است که شرایط قرارداد آن را تعیین میکند. نرخ هزینه را با نرخ فروش جایگزین نکنید. اگر از نرخ هزینهٔ کامل شامل سربار استفاده میکنید، سهم سربار همان بخش را دوباره روی پروژه ننشانید. برای تغییر نرخ نیز تاریخ اثرگذاری نگه دارید تا محاسبهٔ گزارش قبلی بیدلیل تغییر نکند.
مثال فرضی محاسبهٔ هزینهٔ پروژه
فرض کنید پروژهٔ الف، ۲۶ ساعت کارشناس و ۱۰ ساعت تحلیلگر با نرخ بدون سربار دارد. هزینهٔ پیمانکار و سهم سربار نیز به همین دامنه و بازه تعلق دارند. زمانها تأیید شدهاند.
| ردیف هزینه | مبنای محاسبه | میلیون تومان |
|---|---|---|
| کارشناس | ۲۶ ساعت × ۳۰۰ هزار تومان | ۷٫۸ |
| تحلیلگر | ۱۰ ساعت × ۴۵۰ هزار تومان | ۴٫۵ |
| جمع هزینهٔ زمان | ۷٫۸ + ۴٫۵ | ۱۲٫۳ |
| پیمانکار اختصاصی | هزینهٔ تأییدشدهٔ مرتبط | ۴٫۱ |
| جمع هزینهٔ مستقیم | ۱۲٫۳ + ۴٫۱ | ۱۶٫۴ |
| سهم سربار | تخصیص طبق قاعدهٔ شرکت | ۳٫۶ |
| کل هزینه در این گزارش | ۱۶٫۴ + ۳٫۶ | ۲۰ |
اگر از ۲۶ ساعت کارشناس، چهار ساعت اصلاح غیرقابل صورتحساب باشد، هزینهٔ آن چهار ساعت همچنان ۱٫۲ میلیون تومان است و داخل ۷٫۸ میلیون محاسبه شده. حذف این ردیفها از گزارش هزینه، پروژه را سودآورتر از واقعیت نشان میدهد. در مقابل، اضافهکردن دوبارهٔ آن ۱٫۲ میلیون نیز اشتباه است. ارتباط اصلاح با درخواست تغییر و تأیید دامنهٔ پروژه باید قابل مشاهده باشد.
گردش تأیید را ساده و قابل ردگیری بسازید
فرد زمان و شرح را ثبت کند؛ مسئول پروژه ارتباط آن با فعالیت را بررسی کند و مسئول مالی نرخ و تخصیص را کنترل کند. اصلاح ردیف تأییدشده باید سابقه داشته باشد. دسترسی به جزئیات حقوق محدود بماند؛ برای بسیاری از مدیران، نرخ مصوب نقش یا جمع هزینه کافی است. زمانهای تأییدنشده را با برچسب جدا نمایش دهید تا گزارش، تأخیر ثبت را پنهان نکند.
در مستندات رسمی تایمشیت Odoo ثبت، مشاهده و تأیید زمان پروژه با سطح دسترسی تعریف شده است. گزارش سودآوری پروژهٔ Odoo نیز هزینهٔ زمان ثبتشده را به تنظیمات هزینهٔ کارکنان وصل میکند. اینها نمونهٔ قابلیتاند؛ انتخاب و پیکربندی ابزار باید با قراردادها و روش هزینهیابی تیم هماهنگ شود.
از دادهٔ زمان به اقدام مدیریتی برسید
هر هفته، زمان واقعی و زمان باقیماندهٔ برآوردشده را با بودجهٔ ساعت مقایسه کنید. اختلاف را به فعالیت مشخص وصل کنید و برای آن تصمیم بگیرید: اصلاح برآورد، رفع مانع، تغییر دامنه یا مذاکره. هوش مصنوعی میتواند شرحهای مشابه را دستهبندی و گزارش را خلاصه کند؛ محاسبهٔ نهایی باید با فرمول قابل بررسی انجام شود و ساعت یا نرخ گمشده حدس زده نشود.
برای طراحی اتصال ثبت زمان، هزینه و گزارش مدیریتی، خدمت مدیریت هوشمند شرکت وب کمک را بررسی کنید. نقطهٔ شروع میتواند یک نوع پروژه، چند فعالیت مشخص و گزارش هزینهٔ قابل تطبیق باشد؛ ابزارها، دامنهٔ اتصال و معیار پذیرش در ارزیابی اولیه تعیین میشوند.
پرسش و پاسخ
خیر. حضور و غیاب مدت حضور را نشان میدهد. برای هزینهیابی، زمان باید به پروژه و فعالیت مشخص منتسب و با نرخ معتبر همان دوره محاسبه شود.
بله. اصلاح یا فعالیت مرتبط با پروژه ممکن است طبق قرارداد قابل مطالبه نباشد، اما زمان و هزینه مصرف کرده باشد. آن را در هزینه نگه دارید و وضعیت صورتحساب را جدا مشخص کنید.
نرخ داخلی مبنای محاسبهٔ هزینهٔ شرکت است. نرخ فروش مبلغ توافقشده با مشتری برای خدمت است؛ استفاده از یکی به جای دیگری، گزارش هزینه یا درآمد را مخدوش میکند.
اجزای نرخ ساعتی را مستند کنید. اگر سربار در نرخ لحاظ شده، همان بخش را دوباره تخصیص ندهید؛ اگر نرخ بدون سربار است، سهم سربار را در ردیفی مستقل و با قاعدهٔ روشن اضافه کنید.
گفتگو
دیدگاهها و پرسشهای شما
اگر درباره این نوشته تجربه، سوال یا نکتهای دارید، همینجا بنویسید تا گفتگو برای خوانندگان بعدی هم کاملتر شود.